/13 menit baca
Pada Maret 2026 Macquarie memberi peluang 40 persen minyak menyentuh $200. Pada Juni bank yang sama memperkirakan rata-rata $77. Kedua angka itu keluar dari model yang sama, dengan satu asumsi yang berganti.
Dua minggu lalu saya menulis soal satu slot kapal di Terusan Panama yang dilelang US$5,3 juta, dan soal apa yang terjadi ketika kapal terpaksa memutar. Yang tersisa dari tulisan itu bukan soal kapalnya, tapi soal muatannya.
Sepanjang tahun ini angka yang sama terus lewat di beranda saya: minyak $100, lalu $120, lalu $150, bahkan $200. Yang bikin saya penasaran bukan besarnya, melainkan dari mana orang tahu.
Angka itu output, bukan tebakan
Ini harga Brent bulanan sejak Januari 2025, memakai rata-rata spot yang dipublikasikan EIA:
Serangan Amerika dan Israel ke Iran dimulai 28 Februari 2026, dan Selat Hormuz praktis tertutup dalam hitungan hari. Harga spot Brent ditutup di $71,32 pada 27 Februari, hari perdagangan terakhir sebelum serangan. Lima setengah minggu kemudian, pada 7 April, angkanya $138,21. Dua-duanya harga spot, dari seri EIA yang sama dengan grafik di atas. Di rentang itulah semua angka besar tadi bermunculan.
Ada satu hal lagi di grafik itu yang baru saya sadari waktu menggambarnya. Kedua garisnya ikut berpisah. Sepanjang 2025 sampai Februari 2026 selisih Brent dan WTI median $3,88; pada 15 September 2026 selisihnya $23,78. Dua angka itu hitungan saya sendiri dari data harian yang sama.
Bedanya memang ada di tempat. WTI dihargai di Cushing, Oklahoma, di tengah daratan Amerika, sementara Brent adalah patokan harga minyak global yang berbasis kargo laut, menurut EIA. Dugaan saya, gangguan pada jalur laut memukul patokan yang memang berbasis laut lebih keras daripada patokan yang duduk di daratan. Itu bacaan saya atas dua garis di atas, bukan sesuatu yang saya temukan tertulis untuk krisis 2026 ini, jadi perlakukan sebagai dugaan.
Waktu saya telusuri satu per satu, tidak ada satu pun yang ternyata tebakan. Semuanya kalimat panjang yang asumsinya dihapus sebelum sampai ke judul berita.
Kalimat lengkapnya kira-kira begini: kalau pasokan hilang sekian juta barel per hari, bertahan sekian bulan, cadangan tinggal sekian, dan permintaan cuma bisa turun sekian persen, maka harga harus naik ke sekitar sekian supaya pasarnya seimbang lagi. Yang sampai ke pembaca cuma angka terakhirnya.
Sisa tulisan ini isinya variabel-variabel itu.
Berapa barel yang benar-benar hilang
Menurut EIA, sekitar 20,9 juta barel per hari melewati Hormuz pada paruh pertama 2025, kira-kira 20 persen konsumsi bahan bakar cair dunia. Angka itu besar sekali, dan godaannya adalah menyimpulkan penutupan Hormuz berarti dunia kehilangan 20,9 juta barel sehari.
Saya sempat berpikir begitu, dan itu keliru. Yang lewat sebuah selat bukan yang hilang kalau selat itu tertutup.
Sebagian bisa dialihkan lewat pipa. Brookings menghitung pipa Saudi ke Yanbu dan pipa Uni Emirat ke Fujairah punya kapasitas tambahan sekitar 5,7 juta barel per hari, setelah dikurangi yang sudah terpakai sebelum perang. Sebagian lagi ditutup dari cadangan, dan sebagian lagi hilang sendiri karena permintaannya ikut turun.
Yang benar-benar berhenti jauh lebih kecil daripada yang lewat. EIA mencatat pasokan yang tertutup rata-rata 6,7 juta barel per hari sepanjang Agustus 2026, naik dari 5,0 juta pada Juli.
Sekarang bandingkan angka itu dengan penyangganya:
Inilah kenapa harga tidak langsung ke $200 pada bulan pertama. Penyangganya sedang bekerja.
Tapi penyangga punya satu sifat yang berbahaya: suatu saat habis. Dan pada 10 September 2026 penyangga terbesarnya sendiri yang diserang. Pipa Saudi timur ke barat, yang beberapa bulan terakhir memindahkan empat sampai lima juta barel per hari ke Yanbu sebagai jalur utama menghindari Hormuz, ditutup setelah serangan drone.
Satu hal perlu diluruskan di sini, karena saya sendiri sempat salah menghubungkannya. Serangan itu datang dari provinsi Maysan di Irak, dan sampai Al Jazeera menulis laporannya tidak ada kelompok yang mengaku bertanggung jawab. Houthi tidak disebut sebagai pelakunya.
Yang terjadi bukan satu pihak menyerang dua tempat, melainkan dua tekanan berbeda yang kebetulan mengarah ke penyangga yang sama. Karena pada minggu yang sama, ujung selatan Laut Merah juga berganti tangan.
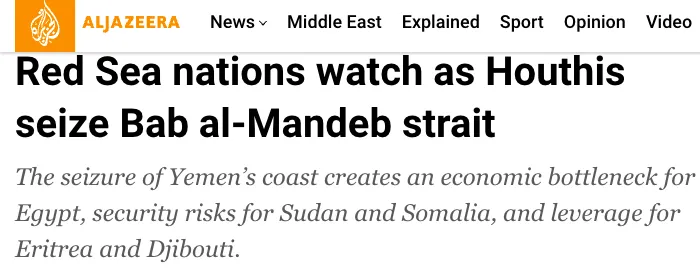
Al Jazeera, 13 September 2026. Antara 10 dan 12 September, Houthi menguasai Mocha, Dhubab, dan Pulau Perim yang membelah Bab el-Mandeb.
Hormuz dan Bab el-Mandeb sebaiknya tidak dicampur, karena pendorongnya beda. Hormuz tertutup karena perang dengan Iran. Bab el-Mandeb berada di bawah tekanan Houthi, yang mengumumkan blokade laut terhadap Arab Saudi pada 20 Juli 2026.
Volumenya juga beda jauh. EIA mencatat Bab el-Mandeb dilewati 9,3 juta barel per hari pada 2023 dan tinggal 4,1 juta pada 2024, sementara gas alam cairnya sudah nol sejak 2024. Untuk gas, tidak ada lagi yang bisa hilang di situ.
Yang penting bukan volumenya, melainkan letaknya. Selama ini Bab el-Mandeb dihitung sebagai risiko terhadap rute kapal. Pada September 2026 letaknya berubah menjadi risiko terhadap jalur keluar Yanbu, dan itu perkara yang lain.
Ada ongkos yang tidak muncul di grafik mana pun. Pada 11 Agustus 2026, kapal kargo Tihamah dihantam rudal di Bab el-Mandeb, dan enam orang di dalamnya meninggal, termasuk satu warga Indonesia. PBB mencatat kejadian yang sama.
Berapa lama gangguannya
Kehilangan lima juta barel sehari selama tiga hari dan selama enam bulan itu dua peristiwa yang berbeda, meski angkanya sama. Cadangan bisa menambal yang pertama. Yang kedua harus ditambal dengan menaikkan harga sampai ada permintaan yang menyerah.
Dallas Fed membuat simulasinya pada Maret 2026. Semua jalurnya berangkat dari titik yang sama, WTI $98 pada kuartal kedua 2026:
| Hormuz tertutup selama | WTI kuartal ketiga | WTI kuartal keempat |
|---|---|---|
| 1 kuartal | $68 | $67 |
| 2 kuartal | $115 | $76 |
| 3 kuartal | $115 | $132 |
Perhatikan dua hal di tabel itu. Jalur dua kuartal dan tiga kuartal menghasilkan angka kuartal ketiga yang persis sama, $115, lalu berpisah jauh di kuartal keempat:
132 − 67 = $65 selisih kuartal keempat
115 − 68 = $47 selisih kuartal ketiga
Keduanya hitungan saya sendiri dari tabel di atas. Artinya durasi tidak menambah harga sedikit demi sedikit. Sampai satu titik hasilnya mirip, lalu sesudahnya berpisah tajam.
Dan perhatikan jalur pertama: kalau selatnya buka lagi dalam satu kuartal, harganya justru jatuh di bawah titik awal.
Ini sebabnya dua analis bisa melihat berita yang persis sama lalu menulis angka yang jauh berbeda. Mereka tidak sedang berbeda pendapat soal ekonominya, melainkan soal kapan perangnya selesai.
Kenapa permintaan tidak bisa kabur
Kalau harga naik, biasanya orang beli lebih sedikit. Pada minyak, “lebih sedikit” itu sangat sedikit.
Sebuah studi Javan dan Zahran di OPEC Energy Review tahun 2015 menghitung elastisitas harga permintaan minyak di negara-negara OECD ada di kisaran −0,05 sampai −0,20 untuk jangka pendek. Dipakai apa adanya, artinya kira-kira begini:
harga +10% × elastisitas −0,05 = permintaan −0,5%
harga +10% × elastisitas −0,20 = permintaan −2,0%
Perkalian itu hitungan saya, dan sengaja kasar: elastisitas tidak berlaku lurus sejauh itu. Tapi urutan besarannya yang penting. Harga naik sepuluh persen cuma menggeser permintaan dalam hitungan satu persen.
Masuk akal kalau dipikir. Harga bensin naik bukan alasan orang berhenti berangkat kerja besok pagi. Pesawat tidak bisa mendadak berhenti terbang, dan pabrik tidak bisa mendadak berganti bahan bakar.
Sisi produksinya ternyata sama kakunya. Sebuah paper Dallas Fed pada Agustus 2026 menemukan elastisitas pasokan minyak Amerika untuk horizon satu bulan dan satu kuartal secara efektif nol. Harga naik dua kali lipat pun, sumur tidak bertambah bulan depan.
Jadi dua sisi pasar sama-sama tidak bisa bergerak cepat, padahal sesuatu harus bergerak supaya pasarnya seimbang. Yang tersisa cuma harga, dan karena itu harganya harus bergerak jauh.
Begitu logika ini dipasang, angka Brookings terbaca sebagai hitungan biasa. Pada Mei 2026 Robin Brooks dan Ben Harris memperkirakan penurunan pasokan sekitar 10 persen menaruh Brent di sekitar $120, lalu mendekati $150 setelah penyangga sementaranya habis. Dua angka itu bukan dua ramalan terpisah. Dua-duanya titik pada satu kurva yang sama, dibaca pada dua tingkat cadangan yang berbeda.
Itu juga menjelaskan bentuk kurvanya. Selama penyangga masih tebal, tambahan kelangkaan cuma menaikkan harga sedikit. Begitu penyangganya tipis, tambahan kelangkaan yang sama bisa menaikkan harga jauh lebih banyak. Pasarnya tidak bergerak lurus.
Harga fisik dan harga kertas bisa berpisah
Sampai sini semuanya soal barel. Ada satu lapis lagi, dan lapis ini yang paling sering bikin dua berita terlihat bertentangan padahal tidak.
“Harga minyak” bukan satu angka. Setidaknya ada dua: harga kargo fisik yang benar-benar berpindah tangan sekarang, dan harga kontrak berjangka untuk pengiriman bulan depan. Biasanya keduanya berdekatan. Dalam krisis, keduanya bisa berpisah jauh.
Contoh yang paling bersih datang dari April 2026, karena kedua angkanya ada di satu laporan. IEA menulis harga minyak fisik naik ke rekor mendekati $150 per barel, jauh di atas harga di pasar berjangka, dengan North Sea Dated menyentuh $144 dan preminya terhadap ICE Brent mencapai rekor $35 per barel. Frasa “mendekati $150” itu kata-kata mereka, bukan pembulatan saya.
Polanya terlihat lagi pada September 2026, meski buktinya lebih lemah. Seri spot EIA mencetak $130,80 pada 15 September, sementara kontrak Brent November ditutup di $103,87 pada 18 September menurut angka Bloomberg yang dimuat Rigzone. Dua tanggal itu berjarak tiga sesi perdagangan, dan harga sedang turun di sepanjang tiga sesi tersebut, jadi jaraknya tidak bisa dibaca sebagai selisih pada satu hari.
Tetap saja arahnya jelas, dan artinya penting. Harga fisik bilang ada orang yang butuh barelnya minggu itu dan bersedia membayar mahal. Harga berjangka bilang pasar memperkirakan keadaannya membaik sebelum November. Keduanya benar sekaligus, karena keduanya menjawab pertanyaan yang berbeda.
Jadi kalau satu berita bilang “minyak $130” dan berita lain bilang “minyak $104” di minggu yang sama, belum tentu ada yang salah. Yang perlu dicek harga mana yang sedang dikutip, dan pada tanggal berapa.
Bank yang bilang $200, lalu bilang $77
Ini contoh yang paling jelas yang saya temukan, dan yang paling lama saya salah baca.
Pada 27 Maret 2026, Macquarie memberi peluang 40 persen bahwa minyak mencapai $200 kalau blokadenya bertahan sampai kuartal kedua. Alasannya bukan karena mereka mengira orang mau membayar dua kali lipat, melainkan karena pada skenario itu harga harus naik sampai cukup banyak permintaan hancur.
Lalu Hormuz sempat longgar lagi selama beberapa waktu, dan itu terbaca di grafik pertama sebagai jatuhnya Brent dari $138,21 pada 7 April ke $68,53 pada 2 Juli. Pada 23 Juni, bank yang sama memangkas perkiraan Brent 2026 menjadi rata-rata $77.
Godaannya di sini adalah mengurangkan $200 dengan $77 lalu menyebut banknya berubah pikiran sejauh $123. Saya hampir menulis begitu, dan untungnya berhenti, karena dua angka itu tidak setara. $200 adalah ambang dengan peluang 40 persen yang menempel pada satu syarat. $77 adalah perkiraan rata-rata satu tahun penuh. Mengurangkan keduanya persis kesalahan yang sedang dibahas tulisan ini.
Yang berubah bukan modelnya, melainkan satu asumsi di dalamnya, yaitu berapa lama selatnya tertutup. Ganti asumsi itu, angka di ujung ikut berganti. Saya lama mengira pembalikan seperti ini tandanya analisnya tidak becus; sekarang saya membacanya sebagai model yang bekerja persis seperti seharusnya.
Wood Mackenzie melakukan hal yang sama secara terbuka. Dalam laporan 20 Mei 2026 mereka menulis tiga skenario, dan cuma yang paling ekstrem, Extended Disruption, yang menghasilkan Brent mendekati $200 pada akhir 2026, dengan permintaan global turun 6 juta barel per hari.
Perhatikan arahnya. Pada $200, permintaan tidak sedang kuat. Permintaan sedang dihancurkan, dan itulah yang akhirnya membuat harganya berhenti naik.
Jadi “$200” tidak pernah berarti dunia akan membayar $200. Itu jawaban atas pertanyaan lain: seberapa tinggi harga harus naik supaya cukup banyak orang berhenti membeli.
Enam angka yang saya pantau
Setelah semua ini, cara saya membaca berita minyak berubah. Judul soal perang hampir tidak memberi informasi soal harga. Enam angka memberi, dan semuanya terbit rutin:
- Berapa juta barel per hari yang benar-benar berhenti, bukan berapa yang lewat selatnya.
- Berapa lama gangguannya diperkirakan bertahan.
- Berapa sisa cadangan. IEA mencatat tarikan 507 juta barel sejak Februari 2026, dan itu penyangga yang tidak kembali sendiri.
- Berapa spare capacity yang tersisa, yang menurut definisi EIA adalah produksi yang bisa dinyalakan dalam 30 hari dan ditahan setidaknya 90 hari.
- Berapa banyak permintaan yang sudah turun.
- Berapa banyak pasokan yang bisa dialihkan lewat rute lain.
Kalau keenamnya bergerak ke arah yang buruk bersamaan, tekanan ke $150 memang menguat. Kalau salah satunya membaik, tekanan itu mengendur, dan itulah yang terjadi pada 16 sampai 18 September 2026: sinyal bahwa pipa Saudi akan menyala lagi cukup untuk menurunkan harga tiga sesi berturut-turut.
Ada satu hal yang belum bisa saya nilai sendiri, dan sebaiknya saya sebutkan. Hampir seluruh spare capacity dunia letaknya di belakang Hormuz, sebagaimana IEA sendiri jelaskan. Artinya penyangga terbesar terhadap penutupan Hormuz berada di dalam Hormuz. Saya belum menemukan cara yang memuaskan untuk memperlakukan itu dalam hitungan mana pun, dan belum yakin siapa pun sudah menemukannya.
Catatan
Harga Brent dan WTI di grafik pertama itu harga spot harian, dari berkas data EIA sendiri, seri RBRTE dan seri RWTC, yang saya unduh pada 19 September 2026 dan saya baca langsung dari berkasnya. Serinya berhenti pada 15 September karena itu hari terakhir yang sudah diterbitkan EIA. Perlu dicatat keduanya harga spot, bukan kontrak berjangka, jadi angkanya tidak akan persis sama dengan yang tertera di aplikasi trading mana pun. Selisih median $3,88 dan $23,78 di atas hitungan saya sendiri dari data harian yang sama.
Soal jenis angkanya, karena ini inti tulisannya. Angka Dallas Fed dan Wood Mackenzie di atas skenario: keduanya menghitung “kalau begini, hasilnya begitu”. Angka $77 Macquarie sebuah ramalan sungguhan, yaitu perkiraan rata-rata Brent 2026, sedangkan $200 mereka ambang berpeluang, bukan ramalan. Angka Brookings $120 dan $150 dua titik pada satu kurva elastisitas, bukan dua skenario terpisah. Selisih $65, selisih $47, perkalian elastisitas, dan titik $109 di grafik ketiga semuanya hitungan saya sendiri dari angka-angka yang sudah ditautkan di atas.
Angka Dallas Fed di tabel itu WTI, bukan Brent, dan ketiga jalurnya berangkat dari $98 pada kuartal kedua 2026.
Beberapa hal tidak saya pakai karena sumbernya tidak cukup kuat. Ada elastisitas permintaan jangka pendek −0,02 sampai −0,04 yang beredar atas nama IMF dan tidak saya temukan di paper IMF mana pun yang bisa saya buka, jadi yang saya pakai rentang dari OPEC Energy Review. Perlu dicatat jurnal itu terbitan Wiley dan bukan studi Sekretariat OPEC. Ada juga rincian spare capacity per negara yang cuma muncul di situs tanpa sumber, dan itu saya buang; angka di atas 4 juta barel per hari dari IEA untuk kuartal keempat 2025.
Tulisan ini soal bagaimana sebuah angka dibentuk, dan bukan saran investasi.