/10 menit baca
Sebuah laporan riset AI menghitung nilai wajar SMDR dengan jumlah saham yang salah 109 kali lipat. Saya bongkar ulang dari laporan keuangan resmi, dan alasannya ternyata bukan pertumbuhan tercepat, melainkan kas.
Dua minggu lalu saya menulis soal bagaimana angka minyak $150 itu dibentuk, dan soal ton-mile, ukuran berapa banyak kapasitas kapal yang sebenarnya tersedia pada satu waktu. Pertanyaan yang muncul sesudahnya: kalau logikanya benar, emiten pelayaran mana di Bursa Efek Indonesia yang layak dilihat lebih dekat?
Saya sudah memegang saham SMDR, PT Samudera Indonesia Tbk, sejak sebelum tulisan ini saya susun. Yang berikut ini catatan alasan saya, bukan ajakan untuk ikut membeli. Saya bisa saja keliru, dan sebagian tulisan ini justru soal di mana saya merasa paling mungkin keliru.
Sebelum itu, saya harus cerita kenapa tulisan ini jadi lebih lambat dari biasanya. Riset awal saya minta dibantu AI, dan hasilnya menghitung nilai wajar SMDR dengan cara membagi ekuitas dengan “150 juta lembar saham”. SMDR sebenarnya punya 16.375.600.000 lembar, sejak stock split 1:5 pada 31 Januari 2023. Selisihnya 109 kali. Dengan jumlah saham yang salah itu, laporannya keluar dengan nilai wajar Rp132 ribu sampai Rp212 ribu, padahal harga sebenarnya waktu itu Rp394. Bukan cuma meleset, tapi mustahil: pada jumlah saham yang benar, angka itu berarti kapitalisasi pasar SMDR lebih besar dari perusahaan mana pun di Bursa Efek Indonesia.
Jadi saya buang seluruh hitungan itu dan mulai lagi dari laporan keuangan resminya sendiri.
Tiga kapal, tiga bisnis yang berbeda
Ada tiga nama yang sering disebut bersamaan kalau bicara emiten pelayaran Indonesia, dan ketiganya sebenarnya menjual hal yang berbeda.
SMDR terdiversifikasi. Pendapatan konsolidasiannya US$801,69 juta pada 2025, tapi dipecah per segmen angkanya jadi lebih besar: shipping dan keagenan US$640,27 juta, logistik dan pelabuhan US$170,24 juta, sisanya US$27,83 juta. Jumlah tiga segmen itu US$838,34 juta, sekitar US$36,7 juta di atas pendapatan konsolidasiannya, selisih yang biasanya berasal dari eliminasi transaksi antarsegmen. Saya sebutkan angkanya apa adanya, bukan karena sudah saya rekonsiliasi sampai pas. Anak usahanya punya saham di PT Patimban Global Gateway Terminal, dan armada kontainernya berjalan lewat Samudera Shipping Line yang tercatat terpisah di bursa Singapura.
BULL sebaliknya nyaris murni tanker. Pendapatan freight-nya mencapai US$126,32 juta dari total operating revenue US$128,73 juta pada semester I 2026, sekitar 98 persen. Kalau tarif tanker naik, hampir seluruh pendapatannya ikut naik.
SOCI berada di antara keduanya. Selain mengoperasikan kapal tanker sendiri, mereka punya anak usaha shipyard bernama PT Multi Ocean Shipyard (MOS) yang membangun dan mereparasi kapal, dari tanker sampai tunda dan AHTS.
Ketiganya sama-sama disebut “saham pelayaran”, tapi membandingkannya seolah mereka bertaruh pada hal yang sama akan salah sejak awal.
Kenapa tarif tanker dan LNG sedang setinggi ini bukan misteri buat saya. Terusan Panama sedang membatasi transit karena kekeringan, dan Selat Hormuz praktis tertutup sejak perang dimulai akhir Februari 2026, sementara Bab el-Mandeb makin panas karena blokade Houthi. Ketiganya sama-sama memaksa kapal memutar, memperpanjang waktu tempuh, dan mengurangi kapasitas efektif armada dunia untuk muatan yang sama. Itu logika ton-mile yang saya bahas di dua tulisan sebelumnya. Saya tidak punya angka yang menghubungkan langsung ketiga gangguan itu dengan TCE BULL, tapi dugaan saya, itu bagian besar dari kenapa TCE tanker dan LNG mereka setinggi sekarang. SMDR ikut merasakannya lewat sisi kontainer dan bulk, tapi jauh lebih pelan, karena itu bukan satu-satunya yang menggerakkan pendapatannya.
Yang paling cepat tumbuh bukan yang saya pilih
Kalau cuma melihat kecepatan pertumbuhan laba semester pertama 2026, SMDR bukan pemenangnya. Jauh dari itu.
BULL mencatat laba US$58,41 juta pada 1H2026, naik 739 persen dari US$6,96 juta setahun sebelumnya. Pendorongnya tarif time charter equivalent (TCE) segmen tanker mereka, yang menurut Bisnis.com naik dari US$40.007 per hari pada Oktober 2025 menjadi US$62.987 per hari pada Desember 2025. Segmen LNG mereka melonjak lebih tajam lagi, dari US$12.667 ke US$65.167 per hari pada periode yang sama, meski itu angka segmen yang berbeda dan tidak boleh dicampur dengan angka tanker.
SOCI naik 190 persen, dari US$6,996 juta ke US$20,29 juta, ditopang gross profit yang naik 22 persen.
SMDR naik 11,0 persen, dari US$29,30 juta ke US$32,52 juta. Sah, tapi kalau saya jujur, ini angka yang paling tidak mengesankan dari ketiganya.
Kalau alasan saya memilih SMDR adalah kecepatan pertumbuhan, saya salah pilih. Alasan saya di tempat lain.
Uang tunai yang hampir menyamai kapitalisasi pasarnya
Ini yang membuat saya berhenti dan menghitung ulang.
ANTARA melaporkan total aset SMDR senilai US$1,48 miliar pada semester I 2026. Dari laporan interim yang sama, per 30 Juni 2026, kas dan setara kasnya US$370.104.520, angka yang saya baca sendiri dari berkas laporan keuangannya. Kapitalisasi pasarnya, memakai harga penutupan 18 September 2026 sebesar Rp394 dan 16.375.600.000 lembar saham, sekitar Rp6,45 triliun. Dikonversi dengan kurs JISDOR hari yang sama, itu sekitar US$363,6 juta.
394 × 16.375.600.000 = Rp6.451.986.400.000
Rp6.451.986.400.000 / 17.745 = US$363,6 juta
Artinya kas SMDR sendiri, hanya kas, hampir menyamai seluruh harga yang dibayar pasar untuk perusahaannya. Bukan lebih besar dengan meyakinkan, cuma sekitar 2 persen lebih kecil, dan selisih setipis itu bisa berbalik arah kalau kursnya bergeser sedikit atau kasnya berubah antara akhir Juni dan hari saya menghitung. Tapi seberapa pun arahnya, jaraknya cukup tipis untuk membuat satu hal jelas: pasar sedang menghargai seluruh armada, pelabuhan, dan kontrak SMDR mendekati nol, di atas kasnya.
Itu bukan berarti SMDR bebas utang. Total utangnya US$528,0 juta, lebih besar dari kasnya; selisihnya, hitungan saya sendiri, net debt sekitar US$157,9 juta. Tapi sebagian besar dari angka itu bukan pinjaman bank biasa. Dari laporan interim yang sama, liabilitas sewa untuk kapal charter mencapai sekitar US$225 juta, ditambah pinjaman jangka panjang US$175,3 juta dan Sukuk Ijarah US$85,6 juta. Liabilitas sewa itu sekadar cara akuntansi mencatat kapal yang dicarter masuk.
BULL dan SOCI tidak punya kemewahan yang sama. Kapitalisasi pasar BULL sekitar US$340,4 juta melawan kas cuma US$18,9 juta. SOCI malah lebih tipis lagi: kapitalisasi pasar US$256,6 juta melawan kas sekitar US$9,0 juta.
Total aset BULL dan SOCI belum saya sebut. BULL mencatat total aset US$461,34 juta per 30 Juni 2026 di laporan audit yang sama dengan angka modal kerjanya, dan SOCI mencatat US$651,22 juta pada tanggal yang sama, di artikel yang sama dengan angka laba bersihnya.
Diringkas jadi satu tabel, empat angka yang sejauh ini saya sebut terpisah-pisah:
| Metrik (1H2026) | SMDR | BULL | SOCI |
|---|---|---|---|
| Pertumbuhan laba bersih | +11,0% | +739% | +190% |
| Kas | $370,1 juta | $18,9 juta | $9,0 juta |
| Total aset | $1.482,0 juta | $461,3 juta | $651,2 juta |
| Modal kerja | positif | −$6,75 juta | −$25,6 juta |
Baris pertama bilang BULL dan SOCI yang menang. Baris kedua dan ketiga bilang kenapa saya tetap memegang yang di kolom pertama: aset SMDR lebih dari tiga kali BULL, dan satu-satunya dari ketiganya yang modal kerjanya masih positif.
Dua neraca yang lebih rapuh
Ini bagian yang menurut saya wajib disebutkan, karena laporan sumber yang saya buang tadi ternyata salah kutip di sini juga, dan versi yang benar tetap relevan.
Laporan keuangan audit BULL per 30 Juni 2026 mencatat liabilitas jangka pendek melebihi aset lancar sekitar US$6,75 juta, dan akumulasi defisit US$158.163.265. Dua angka itu saya baca sendiri dari berkasnya dan cocok persis. Yang tidak cocok adalah klaim bahwa auditornya menulis paragraf “ketidakpastian material atas kelangsungan usaha”. Yang benar-benar ada di laporan itu opini wajar dengan pengecualian atas piutang dalam rekonsiliasi di Catatan 7, sementara laporannya sendiri disusun dengan dasar kelangsungan usaha dan rencana manajemen ada di Catatan 36. Dua hal itu berbeda, dan saya tidak akan memakai istilah yang laporan itu tidak pakai.
Klaim armada BULL juga perlu diluruskan. Halaman perusahaan sendiri bilang armadanya tumbuh dari 8 kapal pada 2013 menjadi 32 kapal dengan kapasitas 2,4 juta DWT.
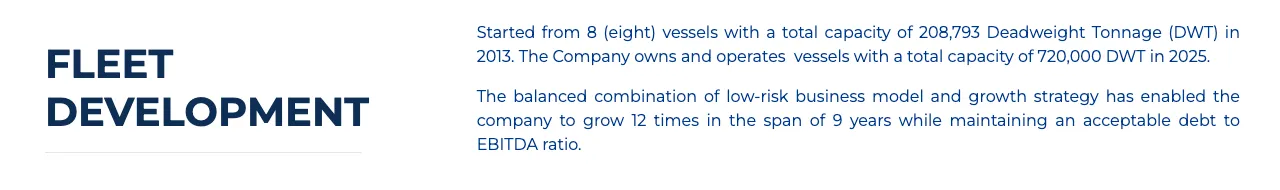
Halaman Fleet Development BULL, difoto 19 September 2026. Kalimat pertama menyebut 720.000 DWT untuk 2025; kalimat kedua bilang tumbuh 12 kali lipat dari 208.793 DWT, yang justru mengarah ke angka 2,4 juta di halaman yang sama.
Dua kalimat di halaman resmi mereka sendiri tidak sepakat satu sama lain. Sustainability Report BULL 2025 memilih angka yang lebih kecil dan lebih spesifik: 9 kapal, 643.000 DWT untuk tahun itu. Saya pakai angka itu, dan saya sebutkan pertentangannya, daripada diam-diam memilih salah satu.
SOCI juga punya utang, dan laporan yang saya buang salah menyebut jumlahnya. Klaim “US$175,84 juta dari Mandiri dan BCA” itu ternyata ukuran fasilitas sindikasi waktu dibuka pada Desember 2020, sekitar Rp2,54 triliun. Saldo yang masih berjalan per 31 Maret 2026 sekitar US$87,58 juta, Mandiri US$65,69 juta ditambah BCA US$21,89 juta, kira-kira separuhnya. SOCI bahkan sedang menerbitkan sukuk ijarah sebagian untuk melunasi sisa pinjaman itu.
Modal kerja SOCI juga negatif, dan lebih dalam dari BULL: aset lancarnya US$25,6 juta di bawah liabilitas lancarnya, dibanding kekurangan US$6,75 juta milik BULL.
Kenapa saya masih ragu
Kalau saya jujur soal di mana saya bisa keliru, ini daftarnya.
Pertumbuhan SMDR memang paling lambat dari tiga-tiganya, dan diversifikasi yang melindunginya dari siklus tanker yang sedang naik tajam juga berarti dia tidak ikut menikmati siklus itu secepat BULL atau SOCI. Kalau tarif tanker terus tinggi tahun depan, saya akan melihat SMDR tertinggal, bukan cuma tumbuh lebih pelan.
Utang US$528 juta itu nyata, dan biar sebagian besar bentuknya liabilitas sewa kapal, kewajiban bayarnya tidak berkurang cuma karena utilisasi kapal turun. Kalau volume kontainer atau tarif logistiknya melemah, cicilan sewa itu tetap jalan.
Saham Patimban yang dipegang anak usaha SMDR, PT Samudera Pelabuhan Indonesia, sekarang tinggal sekitar 21 persen, setelah Africa Global Logistics dan Toyota Tsusho masuk sebagai mitra dan menyuntik modal. Laporan tahunan SMDR sendiri yang saya baca menunjukkan porsinya turun dari 99,9 persen pada akhir 2024 ke angka itu sepanjang 2025. Kalau Patimban ternyata sebagus yang saya bayangkan, SMDR cuma kebagian seperlimanya.
Dan yang paling penting: murah relatif terhadap kas bukan jaminan harganya akan naik. Bisa saja pasar benar, dan SMDR memang layak dihargai serendah ini karena alasan yang belum saya lihat, mungkin soal tata kelola, mungkin soal kualitas laba dari kepentingan nonpengendali yang besar (27,03 juta dari 79,08 juta total laba 2025 milik pemegang saham minoritas anak usahanya), atau alasan lain yang belum saya temukan.
Catatan
Saya baca langsung dua berkas laporan keuangan audit SMDR: tahunan 31 Desember 2025 dan interim 30 Juni 2026, keduanya diunduh dari situs resminya pada 19 September 2026. Dari situ saya pastikan sendiri: total laba tahun berjalan 2025 US$79.084.613, naik cuma 2,7 persen dari US$76.979.315, dan yang diatribusikan ke pemilik entitas induk US$52.050.752. Angka US$81,01 juta naik 20,1 persen yang beredar atas nama SMDR di satu situs berita tidak cocok dengan berkas aslinya, jadi saya tidak memakainya.
Kurs Rp17.745 per dolar itu JISDOR Bank Indonesia untuk 18 September 2026, kurs yang sama dipakai untuk perhitungan lain di blog ini pada tanggal itu. Semua konversi kapitalisasi pasar ke dolar di atas hitungan saya sendiri.
Saya sengaja tidak memakai teknik sum-of-the-parts atau menyebut angka nilai wajar apa pun untuk SMDR. Bukan karena tekniknya salah, tapi karena setiap input yang tersedia untuk menghitungnya bagi saya sendiri masih berupa tebakan, dan laporan yang saya buang di awal tulisan ini contoh nyata kenapa itu berbahaya.
Rentang 52 minggu SMDR yang saya temukan berbeda antar sumber, Rp250 sampai Rp474 di satu tempat, Rp192 sampai Rp474 di tempat lain, dan saya tidak sempat memastikan mana yang benar sebelum menerbitkan ini.
Tulisan ini soal kenapa saya memegang satu saham, bukan ajakan untuk ikut memegangnya.